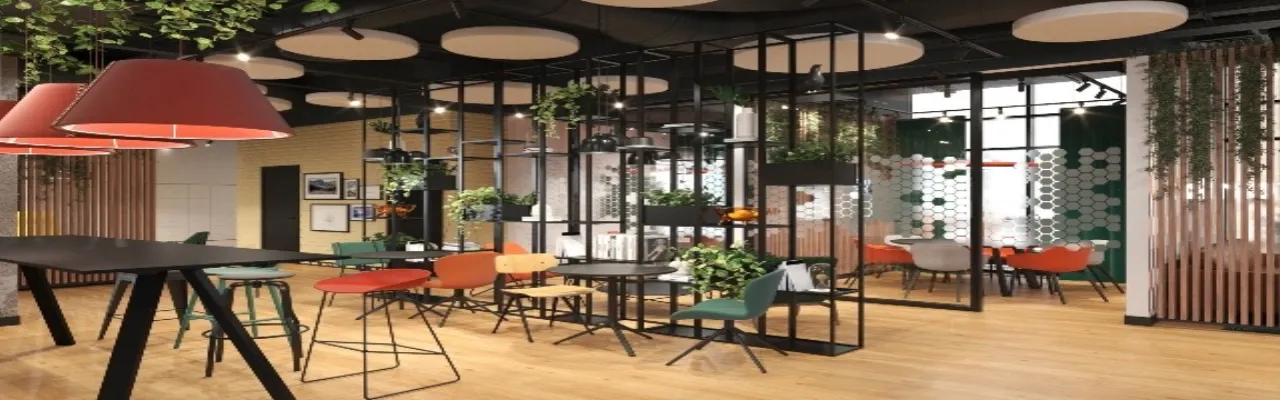
În ultimii zece ani, Bucureștiul a experimentat o transformare profundă în ceea ce privește piața spațiilor de birouri flexibile, iar numerele vorbesc clare. Potrivit raportului Bucharest Flex Office Overview 2026, realizat de Cushman & Wakefield Echinox, stocul de spații de birouri flexibile a ajuns la aproximativ 73.500 mp, o valoare de peste 6,5 ori mai mare decât cea din 2015, când se înregistrase doar 11.100 mp. Această creștere semnificativă reflectă o schimbare profundă în modul în care companiile percep și utilizează spațiile de lucru, trecând de la o soluție temporară la un element esențial al strategiei imobiliare.
O expansiune imensă, dar în continuă dezvoltare
În prezent, în București funcționează cel puțin 46 de centre flexibile, operați de 24 de companii diferite, iar spațiile flexibile reprezintă aproximativ 2,1% din stocul total de birouri al Capitalei. Această cifră, deși semnificativă, încă rămâne sub nivelurile înregistrate în alte capitale din Europa Centrală și de Est, unde spațiile flexibile au o pondere mai mare în stocul de birouri. De exemplu, în Varșovia, spațiile flexibile reprezintă 4% din total, în Praga 3,9%, în Sofia tot 3,9%, iar în Bratislava 2,3%. Conform datelor, Varșovia are un stoc de 250.000 mp de spații flexibile, Praga 153.300 mp, Sofia 92.000 mp, București 73.500 mp, iar Bratislava 40.500 mp. Aceste cifre arată clar că, deși Bucureștiul a înregistrat o creștere considerabilă, are încă potențial de dezvoltare.
Mădălina Cojocaru, Partner la Office Agency, Cushman & Wakefield Echinox, subliniază faptul că dezvoltarea segmentului de spații flexibile reflectă o schimbare mai amplă în modul în care companiile își planifică spațiile de lucru. „Pentru companii, spațiul flexibil nu mai răspunde exclusiv unei nevoi temporare, ci poate completa strategia de ocupare a birourilor. Posibilitatea de a acomoda echipe de proiect, de a utiliza birouri satelit sau de a ajusta spațiul în funcție de evoluția necesarului de personal aduce un grad suplimentar de flexibilitate. Din perspectiva proprietarilor, prezența unui centru de coworking într-o clădire adaugă o nouă dimensiune de flexibilitate, oferind chiriașilor posibilitatea de a-și extinde sau reduce rapid suprafața ocupată, fără a fi nevoiți să schimbe clădirea. Astfel, coworkingul poate deveni un avantaj competitiv al proprietății, contribuind atât la atragerea, cât și la retenția chiriașilor.”
În același timp, odată cu maturizarea pieței, competiția se mută dincolo de preț către calitatea spațiului, servicii, accesibilitate și experiența oferită utilizatorilor. Astfel, spațiile flexibile au trecut de la statutul de produs de nișă la o componentă tot mai prezentă în strategiile imobiliare ale companiilor. Piața devine mai sofisticată, în condițiile în care disponibilitatea nu mai este suficientă, iar calitatea spațiului, conectivitatea, serviciile și posibilitatea de ocupare rapidă devin criterii tot mai importante în alegerea unui spațiu flexibil.
Concentrarea în zonele centrale și oportunități pentru investitori
Analiza pieței în funcție de subzonele de birouri din București arată o concentrare a acestor tipuri de servicii în zona Centru-Vest, unde sunt funcționale 8 centre totalizând 16.000 mp, reprezentând aproximativ 21,8% din stocul de spații flexibile din Capitală. Această distribuție arată că, în ciuda creșterii generale, spațiile flexibile rămân concentrare în anumite zone, ceea ce poate oferi oportunități clare pentru investitori și dezvoltatori imobiliar care doresc să se implice în acest segment.
În concluzie, piața spațiilor flexibile din București a înregistrat o evoluție spectaculoasă, dar are încă potențial de dezvoltare, mai ales în comparație cu alte capitale din regiune. Investitorii și antreprenorii care doresc să se implice în acest segment ar putea găsi oportunități de succes, într-o piață care devine tot mai complexă și sofisticată.
Autor sub protectie